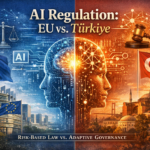
Avrupa Birliği ve Türkiye’de Yapay Zekâ Regülasyonu
Yapay zekâ artık çevresel bir teknolojik gelişme olmaktan çıkmış; kredi değerlendirme süreçlerinden dolandırıcılık tespitine, otomatik karar alma mekanizmalarından risk analizine kadar birçok alanda iş süreçlerinin merkezine yerleşmiştir.
Yapay zekâ sistemlerinin doğrudan hukuki ve ekonomik sonuçlar doğuran çıktılar üretmeye başlamasıyla birlikte temel bir soru gündeme gelmektedir: Bu sistemler, hem inovasyonu destekleyecek hem de hukuki öngörülebilirliği sağlayacak şekilde nasıl düzenlenmelidir?
Avrupa Birliği ile Türkiye’nin mevcut yaklaşımları karşılaştırıldığında, bu soruya verilen yanıtların farklı olduğu görülmektedir. Avrupa Birliği bağlayıcı ve sistematik bir hukuki çerçeve oluştururken, Türkiye’nin daha kademeli ve uyarlanabilir bir yaklaşım benimsediği anlaşılmaktadır.
1. Avrupa Birliği: Yapılandırılmış ve Önleyici Regülasyon
Avrupa Birliği, Yapay Zekâ Tüzüğü (Artificial Intelligence Act – Regulation (EU) 2024/1689) ile birlikte yapay zekâ alanında kapsamlı ve bağlayıcı bir hukuki çerçeve oluşturma yönünde önemli bir adım atmıştır. Bu düzenleme, yalnızca inovasyonu teşvik etmeyi değil, aynı zamanda veri koruma, ayrımcılık yasağı ve insan onurunun korunması gibi temel hakların yüksek düzeyde güvence altına alınmasını amaçlamaktadır. Bunun yanında, iç pazarda yeknesak bir düzenleyici ortamın sağlanması da hedeflenmektedir.
Bu çerçevenin merkezinde risk temelli bir sınıflandırma sistemi yer almaktadır. Avrupa Birliği, tüm yapay zekâ sistemlerini tek tip kurallarla düzenlemek yerine, bu sistemleri taşıdıkları risk seviyesine göre ayırmakta ve düzenlemeyi buna göre şekillendirmektedir. Bireylerin davranışlarını manipüle eden veya sosyal puanlama gibi uygulamaları içeren bazı yapay zekâ sistemleri tamamen yasaklanmıştır. Finansal hizmetler alanında kullanılan kredi skorlama sistemleri gibi yüksek riskli yapay zekâ uygulamaları ise oldukça kapsamlı yükümlülüklere tabi tutulmaktadır. Bu yükümlülükler; etkili bir risk yönetimi sistemi kurulmasını, veri kalitesi ve yönetişimine ilişkin sıkı standartların uygulanmasını, insan gözetiminin sağlanmasını ve detaylı teknik dokümantasyon hazırlanmasını içermektedir. Daha düşük riskli sistemler bakımından ise şeffaflık yükümlülükleri öngörülmekte, düşük riskli uygulamalar ise büyük ölçüde serbest bırakılmaktadır.
Bu yapı, Avrupa Birliği’nin düzenleyici yaklaşımını açıkça ortaya koymaktadır. Yapay zekâ, yalnızca teknik bir araç olarak değil; önceden öngörülmesi ve kontrol altına alınması gereken hukuki ve toplumsal riskler doğuran bir alan olarak değerlendirilmektedir. Ayrıca, Yapay Zekâ Tüzüğü’nün sınır ötesi etkisi de dikkate değerdir. Bir yapay zekâ sisteminin çıktılarının Avrupa Birliği içerisinde kullanılması durumunda, sağlayıcının nerede yerleşik olduğuna bakılmaksızın düzenleme uygulanabilecektir. Bu durum, özellikle sınır ötesi faaliyet gösteren şirketler bakımından önemli sonuçlar doğurmaktadır.
2. Türkiye: Kademeli ve Uyarlanabilir Yaklaşım
Türkiye’de henüz Avrupa Birliği’ndeki Yapay Zekâ Tüzüğü’ne benzer kapsamlı ve bağlayıcı bir yapay zekâ kanunu bulunmamaktadır. Mevcut yapı, ağırlıklı olarak yürürlükteki genel mevzuat ve politika belgeleri üzerinden şekillenmektedir. Bu bağlamda en önemli referans metin, Ulusal Yapay Zekâ Stratejisi (2021–2025) olarak öne çıkmaktadır.
Türkiye’nin yaklaşımı, Avrupa Birliği’nden farklı olarak, daha esnek ve kademeli bir düzenleme anlayışına dayanmaktadır. Strateji belgesi, yapay zekânın hem önemli fırsatlar sunduğunu hem de çeşitli riskler barındırdığını kabul etmekte ve bu alanda ilerleyen dönemde idari ve hukuki düzenlemelere ihtiyaç duyulacağını açıkça ortaya koymaktadır. Bununla birlikte, mevcut aşamada bağlayıcı ve kapsamlı kurallar getirmek yerine, düzenleyici araçların zaman içerisinde geliştirilmesi tercih edilmektedir.
Bu yaklaşım çerçevesinde, düzenleme deney alanları (regulatory sandbox) oluşturulması, kurumsal kapasitenin güçlendirilmesi ve teknik altyapının geliştirilmesi gibi unsurlar ön plana çıkmaktadır. Yapay zekâya ilişkin hukuki sorunlar ise şu aşamada özel bir yapay zekâ mevzuatı üzerinden değil; mevcut genel hukuk kuralları çerçevesinde ele alınmaktadır. Bu kapsamda, sorumluluk rejimi Türk Borçlar Kanunu hükümleri çerçevesinde değerlendirilmekte, veri işleme faaliyetleri Kişisel Verilerin Korunması Kanunu kapsamında ele alınmakta ve özellikle bankacılık gibi sektörlerde sektörel düzenlemeler belirleyici rol oynamaktadır. Bu nedenle Türkiye’de yapay zekâ, tek bir kanun ile değil, farklı mevzuatlarda ve sektör bazlı bir yapı içerisinde dolaylı olarak düzenlenmektedir.
3. İki Farklı Regülasyon Mantığı
Avrupa Birliği ile Türkiye arasındaki fark yalnızca düzenleme seviyesinde değil, aynı zamanda düzenleyici yaklaşımın temelinde de ortaya çıkmaktadır. Avrupa Birliği’nin modeli, riskleri önceden tanımlayan ve bu risklere karşı bağlayıcı yükümlülükler öngören, kodifiye edilmiş ve önleyici bir yapıya sahiptir. Türkiye’nin yaklaşımı ise daha esnek, gelişime açık ve uygulama ile şekillenen bir yapıyı yansıtmaktadır.
Bu ayrım, uygulamada önemli sonuçlar doğurmaktadır. Avrupa Birliği mevzuatına uygun hareket edilmesi, aynı faaliyetin Türkiye’de de hukuka uygun veya risksiz olduğu anlamına gelmemektedir. Aynı şekilde, Türkiye’de özel bir yapay zekâ kanununun bulunmaması, bu alanda hukuki risk olmadığı şeklinde yorumlanmamalıdır. Aksine, bu durum daha dikkatli ve çok boyutlu bir hukuki değerlendirme yapılmasını gerektirmektedir.
4. Asıl Hukuki Risk Nerede Ortaya Çıkıyor?
Türkiye bakımından en önemli ve çoğu zaman gözden kaçan husus, yapay zekâ kaynaklı hukuki risklerin büyük ölçüde mevcut hukuk kurallarının yeni teknolojilere uygulanmasından doğuyor olmasıdır.
Avrupa Birliği’nde düzenleyici çerçeve, yükümlülükler bakımından görece daha net ve öngörülebilir bir yapı sunmaktadır. Türkiye’de ise otomatik karar alma süreçlerinde sorumluluğun belirlenmesi, algoritmik ayrımcılık riskleri, şeffaflık ve açıklanabilirlik beklentileri ile sistem üzerinde kimin ne ölçüde sorumlu olduğu gibi konular, çoğunlukla yorum ve uygulama üzerinden şekillenecektir.
Bu durum, sistemin daha zayıf olduğu anlamına gelmemektedir. Ancak hukuki öngörülebilirliğin daha sınırlı olduğu, uygulamaya ve somut olaylara daha fazla bağlı bir yapı ortaya çıkmaktadır.
5. Sonuç
Yapay zekâ, yalnızca iş yapış biçimlerini değil, aynı zamanda hukuki sorumluluğun sınırlarını da yeniden tanımlamaktadır. Avrupa Birliği ve Türkiye, bu dönüşüme iki farklı yaklaşım ile yanıt vermektedir. Avrupa Birliği, risk temelli ve bağlayıcı bir düzenleme modeli benimserken; Türkiye, politika temelli ve uyarlanabilir bir yönetişim yaklaşımı ile ilerlemektedir.
Bu iki yaklaşımın zaman içerisinde birbirine yakınsaması mümkündür. Ancak mevcut durumda aradaki farklar hem teorik hem de pratik açıdan önem taşımaktadır. Bu nedenle, özellikle sınır ötesi faaliyet gösteren şirketler ve hukuk uygulayıcıları bakımından uyum süreçleri yalnızca mevcut düzenlemeler üzerinden değil, aynı zamanda bu düzenlemelerin nasıl evrileceği dikkate alınarak ele alınmalıdır.
Zira yapay zekâ alanında hukuki risk, yalnızca düzenlenmiş olan alanlardan değil, henüz düzenlenmemiş alanlardan da doğmaktadır.