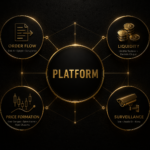
Bir önceki yazıda platformların hangi faaliyetleri yürütebileceği ele alındı. Bu bölümde odak, bu faaliyetlerin piyasada nasıl çalıştığıdır. Tebliğin 10 ila 13’üncü maddeleri, platform tanımından çok işlem akışının nasıl kurulduğunu, emirlerin nasıl eşleştiğini, fiyatın nerede oluştuğunu ve likiditenin nasıl toplandığını gösterir.
Bu maddeler birlikte okunduğunda ortaya çıkan yapı nettir: emir, işlem, fiyat ve gözetim aynı merkezde toplanır. İşlem akışı platform içinde döner ve piyasa bu yapı üzerinden işler.
III-35/B.2 sayılı Tebliğ’in 10 ila 13’üncü maddeleri, ilk bakışta teknik bir işlem akışını düzenliyor gibi görünse de, dikkatli bir okuma bu hükümlerin çok daha kapsamlı bir piyasa kurgusuna işaret ettiğini ortaya koyar. Düzenleme, yalnızca bir emrin sisteme girişinden sonuçlanmasına kadar geçen süreci tarif etmekle yetinmez; bu sürecin nerede, nasıl ve hangi yapı içinde gerçekleşeceğini de belirler.
Bu çerçevede emir; platforma kabul edilir, aynı yapı içinde eşleştirilir, işlem sonuçlandırılır ve bakiye güncellenir. Sürecin tamamı platform bünyesinde kalır. Emirlerin dış piyasalara yönlendirilmemesi, likiditenin aynı sistem içinde toplanmasına ve emir derinliğinin bu merkezde oluşmasına yol açar. Böylece işlem akışı parçalanmaz; aksine, tek bir merkezde yoğunlaşarak bütünlük kazanır.
Bu yapı içinde platform, klasik anlamda bir aracılık fonksiyonu ile sınırlı değildir. Emir akışını toplar, eşleşme sürecini yönetir, gerçekleşen işlemleri izler ve gerekli gördüğü hallerde sürece doğrudan müdahil olur. İşlem ortamı ile gözetim fonksiyonunun aynı sistem içinde birleşmesi, platformu yalnızca bir teknik altyapı sağlayıcısı olmaktan çıkarır; onu piyasanın işleyişini yönlendiren aktif bir unsur haline getirir.
Nitekim düzenleme, platforma yalnızca organizasyonel bir rol de yüklemez. Emir defterinin tutulması, eşleşmenin gerçekleştirilmesi ve işlemin sonuçlandırılması gibi temel işlevlerin yanı sıra, belirli durumlarda platformun işlemin karşı tarafı olarak konumlanabilmesine de imkân tanır. Bu yönüyle platform, işlemlerin geçtiği bir kanal olmanın ötesine geçer; fiyatın oluştuğu ve likiditenin toplandığı ana merkez haline gelir.
Bu merkezileşmiş yapı, fiyat oluşum mekanizmasını doğrudan etkiler. Fiyat, platform içindeki emir dengesi ve işlem hacmi üzerinden belirlenir. Emir yoğunluğu ile likidite seviyesi, fiyat üzerinde belirleyici hale gelir. Ancak her platformun kendi likidite havuzunu oluşturması, piyasanın tekil bir fiyat yapısından uzaklaşmasına yol açar. Sonuç olarak fiyat oluşumu platform bazlı bir nitelik kazanır ve her platform kendi iç dinamikleri çerçevesinde fiyat üretir.
Öte yandan, işlem akışının tek bir sistem içinde toplanması, gözetim kapasitesini de önemli ölçüde artırır. Emir hareketleri, hacim değişimleri ve olağandışı davranışlar aynı veri seti üzerinden analiz edilebilir. Veri bütünlüğünün korunması, anormal piyasa hareketlerinin daha hızlı tespit edilmesini mümkün kılar. Bu durum, piyasa davranışının sürekli ve etkin bir şekilde izlenmesine olanak tanır.
Tüm bu unsurlar birlikte değerlendirildiğinde ortaya çıkan model açıktır: piyasa, dağınık emir akışı yerine platform merkezli bir yapı üzerinden işlemektedir. Emir, likidite, fiyat oluşumu ve gözetim fonksiyonları aynı sistem içinde birleşmekte; işlem akışı merkezileşmiş bir yapı içinde organize edilmektedir.
Bu tercih, piyasanın genel işleyişine doğrudan yansır. Her platformun kendi emir defterini ve likidite yapısını oluşturması, platformlar arasında fiyat farklılıklarının ortaya çıkmasına neden olur. Likidite tek bir noktada toplanmaz; farklı platformlar arasında dağılır. Bu durum, piyasanın çok merkezli bir görünüm kazanmasına yol açar.
Platformun işlem ortamını kuran, işlemleri yürüten ve aynı zamanda bu işlemleri izleyen bir yapı olarak konumlandırılması; hatta belirli hallerde işlemin karşı tarafı olarak sürece dahil olabilmesi, sistem içinde hassas bir denge ihtiyacını da beraberinde getirir. Bu nedenle gözetim mekanizmalarının etkinliği doğrudan piyasa güveni ile bağlantılı yapısal bir unsur haline gelir.
Bu çerçevede söz konusu düzenleme kripto varlık piyasasının nasıl işlemesi gerektiğine ilişkin açık bir yapısal tercih olarak değerlendirilmelidir.
Tebliğin 10’uncu maddesi, platformun ne yaptığı sorusundan çok, işlemin platform içinde nasıl aktığını gösterir. Bu madde, kripto varlık piyasasında emir akışının nerede başladığını, nasıl eşleştiğini ve hangi yapı içinde kapandığını ortaya koyar.
Birinci fıkra, platformu işlem zincirinin tamamını yöneten bir yapı olarak tanımlar. Emir alınır, eşleştirme yapılır, işlem sonuçlanır ve varlık saklanır. Platform, bu sürecin her aşamasında aktif rol üstlenir. Bu yaklaşım, klasik piyasalarda ayrı ayrı çalışan fonksiyonların tek bir yapı içinde birleşmesi anlamına gelir. Emir akışı platformda başlar, platform içinde döner ve yine aynı yapı içinde kapanır.
İkinci fıkra, bu akışın hangi kurallar altında yürütüleceğini belirler. Emir gerçekleştirme politikası, eşleşmenin nasıl yapılacağını ve hangi önceliklerin uygulanacağını tanımlar. Bu politika, fiyat oluşumuna doğrudan etki eden teknik bir çerçeve sunar. Nakit bakiyelerin aynı gün bankaya aktarılması, fiyat tarafındaki riski sınırlar ve platformun bilanço yükünü azaltır. Müşteri varlıklarının ayrı izlenmesi ise platform içinde tutulan kayıt sisteminin düzenli ve izlenebilir çalışmasını sağlar. Tüm işlem verisi, müşteri bazında ve platform bünyesinde tutulur.
Üçüncü fıkra, eşler arası işlem yapılan pazar yerlerini de aynı yapı içine dahil eder. Emirlerin kullanıcılar arasında doğrudan eşleşmesi, platformun sorumluluğunu ortadan kaldırmaz. İşlem ortamı platforma ait olduğu sürece, tüm akış aynı sistem içinde değerlendirilir. Bu durum, emir akışının kaynağı değişse dahi, işlem disiplininin platform üzerinden kurulmasını sağlar.
Dördüncü fıkra, kilitleme temelli işlemleri sistem içine dahil eder. Kullanıcı varlığı belirli bir süre için kilitlenir ve vade sonunda iade edilir. Bu yapı, piyasada likiditenin bir kısmını dolaşım dışına çıkarır ve platform içinde farklı bir getiri katmanı oluşturur. Kilitli varlıklar, aktif emir akışına dahil olmadığı için piyasadaki anlık likiditeyi doğrudan etkiler.
Beşinci fıkra ile platformlara likidite sağlayıcılık ve piyasa yapıcılık rolü tanınır. Platform, yalnızca emirleri eşleştiren bir yapı olarak kalmaz; aynı zamanda alış ve satış fiyatı vererek piyasaya doğrudan katılır. Bu rol, fiyat oluşum sürecine aktif katılım anlamına gelir. Likidite derinliği artar, işlem sürekliliği sağlanır ve spread yapısı platform içinde şekillenir.
Altıncı fıkra, belirli varlık türlerini bu yapının dışında bırakır. Benzersiz nitelikteki dijital varlıklar ve oyun içi varlıklar, bu işlem sisteminin dışında ayrı bir alan oluşturur. Bu ayrım, piyasa yapısının hangi varlık türleri üzerinde kurulacağını netleştirir.
Yedinci fıkra, yalnızca fiyat veren ve platformlara likidite sağlayan yapıların platform olarak değerlendirilmeyeceğini düzenler. Bu aktörler, piyasa içinde işlem yapan katılımcılar olarak konumlanır. Platform ile piyasa oyuncusu arasındaki sınır bu noktada belirginleşir.
Platform, emir akışını toplayan, eşleşmeyi yöneten, gerektiğinde karşı taraf olan ve likiditeyi kendi bünyesinde tutan bir işlem merkezi olarak çalışır. Piyasa akışı bu merkez etrafında şekillenir ve fiyat oluşumu doğrudan bu yapı üzerinden gerçekleşir.
Madde 10, emir akışının platform içinde toplandığı yapıyı kurar. Madde 11 ise bu akışın hangi ortamda çalıştığını ve likiditenin nasıl bağlandığını gösterir. Bu iki madde birlikte okunduğunda, platformun yalnızca emirleri toplayan bir yapı olmadığı; aynı zamanda işlem ortamını kuran ve bu ortam üzerinden likiditeyi yöneten bir merkez haline geldiği görülür.
Birinci fıkra, işlem ortamının çekirdeğini tanımlar. Emirler platform içinde eşleşir. Eşleşme, yalnızca platform içi emirlerle sınırlı kalmaz; aynı zamanda sürekli alış ve satış fiyatı veren likidite sağlayıcılar üzerinden de gerçekleşebilir. Bu yapı, klasik order book ile quote-driven sistemin birlikte çalıştığı hibrit bir model oluşturur. Platform, hem emirleri karşılaştırır hem de dış likiditeyi sisteme bağlar.
İkinci fıkra, işlem ortamını uluslararası likiditeye açar. Yurt dışı yerleşik kuruluşlar ve bu kuruluşların müşterileri, platforma doğrudan emir gönderebilir. Bu durum, platformun likidite havuzunu genişletir ve fiyat oluşumunu daha derin bir veri setine bağlar. Emir akışı yerel sınırların ötesine taşınır ve piyasa küresel katılımla çalışır.
Üçüncü fıkra, bu genişlemenin hangi disiplin altında yürütüleceğini belirler. Platform, dışarıdan gelen her emir akışını kendi uyum sistemi içine alır. Müşteri tanıma, işlem izleme ve finansal suçlara ilişkin kontroller, yurt dışı kaynaklı işlemler için de aynı şekilde uygulanır. Böylece likidite globalleşirken kontrol mekanizması platform içinde kalır.
Dördüncü fıkra, dış likiditenin sözleşmeye bağlanmasını zorunlu kılar. Platform ile likidite sağlayıcı arasında kurulan ilişki şeffaf hale gelir. Hangi varlıkta, hangi hizmetin alındığı açık şekilde belirlenir. Bu yapı, informal likidite akışını sınırlar ve tüm bağlantıları tanımlı bir çerçeveye oturtur.
Beşinci fıkra, platformun kendi işlem ortamına emir girebilmesine imkân tanır. Platform, belirli kurallar çerçevesinde kendi likiditesini sisteme ekleyebilir. Bu durum, platformun yalnızca işlem yöneten bir yapı olmaktan çıkıp doğrudan piyasa içinde pozisyon alan bir aktör haline gelmesini sağlar. Emir akışı ile fiyat oluşumu arasındaki bağ bu noktada daha da güçlenir.
Altıncı fıkra, işlem ortamının tek katmanlı bir yapı ile sınırlı kalmadığını gösterir. Platform, farklı varlıklar ve farklı yatırımcı profilleri için ayrı pazarlar kurabilir. Her pazarın kendine özgü işlem kuralları, likidite yapısı ve fiyat oluşum dinamiği bulunur. Bu yaklaşım, tek bir piyasa yerine birden fazla alt piyasanın aynı platform içinde çalışmasına imkân tanır.
Platform, emir akışını toplayan bir merkez olmanın ötesine geçer; likiditeyi bağlayan, fiyatı şekillendiren ve farklı pazar katmanları oluşturan bir işlem altyapısı kurar. Emirler bu yapı içinde hareket eder, likidite bu ortamda yoğunlaşır ve fiyat oluşumu doğrudan bu sistem üzerinden gerçekleşir.
Madde 10 ve 11, emir akışının platform içinde toplandığı ve işlem ortamının kurulduğu yapıyı ortaya koyar. Madde 12 ise bu yapıya üçüncü bir özellik ekler: platformun doğrudan işlemin içine girerek karşı taraf olması.
Birinci fıkra, platforma işlem ortamı dışında da emir karşılama imkânı tanır. Platform, müşteri emrini kendi cüzdanından karşılayabilir. Bu durumda işlem, emir defteri üzerinden eşleşme yerine, platformun kendi envanteri üzerinden gerçekleşir. Bu model, piyasa diliyle “principal trading” ya da “dealing desk” olarak ifade edilir.
Bu yapı içinde platform, yalnızca emirleri eşleştiren bir sistem olarak kalmaz; fiyatın karşısında duran aktif bir taraf haline gelir. Müşteri alım yaptığında platform satış yapar, müşteri satış yaptığında platform alım yapar. İşlem, doğrudan platform bilançosu üzerinden geçer.
Aynı fıkra, bu modelin ekonomik sonucunu açık şekilde ortaya koyar. Müşteri işlemi zarar ile kapattığında platform gelir elde edebilir. Bu durum, işlem akışı ile platform getirisi arasında doğrudan bir bağ kurar. Bu nedenle yatırımcıya, işlemin karşı tarafında platformun yer aldığı açık şekilde bildirilir. Şeffaflık, bu modelin temel unsuru olarak öne çıkar.
İkinci fıkra, bu yapının hangi sınırlar içinde çalışacağını belirler. Platform, müşteriye karşı satış yaptığı işlemlerde kendi cüzdanında bulunan varlık kadar pozisyon alır. Bu yaklaşım, platformun envanteri dışında sınırsız risk almasını engeller. İşlem hacmi, platformun elindeki varlık ile sınırlı kalır.
Bu kural, piyasa diliyle “inventory-based trading” modelinin kontrollü şekilde uygulanması anlamına gelir. Platform, sahip olduğu varlık üzerinden işlem yapar; bu varlığın ötesine geçen açık pozisyonlar oluşturmaz. Böylece piyasa riski, platform bilançosu içinde belirli sınırlar içinde tutulur.
Fıkra devamında yer alan netleştirme mekanizması, gün sonu risk yönetimini düzenler. Belirli bir saat itibarıyla platformun karşı taraf olduğu işlemlerden doğan bakiyeler kapatılır ve hesaplar dengelenir. Bu süreç, açık pozisyonların birikmesini engeller ve bilanço üzerindeki oynaklığı sınırlar.
Platform, emir akışını yöneten ve işlem ortamını kuran bir merkez olmanın ötesine geçer; gerektiğinde kendi bilançosunu kullanarak piyasaya doğrudan katılır. Likidite, yalnızca kullanıcı emirlerinden oluşmaz; platformun kendi envanteri de bu akışa dahil olur. Fiyat oluşumu, bu iki kaynağın etkileşimi ile şekillenir.
Bu yapı, emir eşleşmesine dayalı piyasa modeli ile envanter bazlı işlem modelini aynı sistem içinde bir araya getirir. Platform, hem işlem ortamını kurar hem likiditeyi bağlar hem de belirli durumlarda doğrudan piyasanın içinde yer alır. Piyasa akışı bu üç aracın birlikte çalışmasıyla oluşur.
Madde 10, emir akışını platform içinde toplar. Madde 11, bu akışın çalıştığı işlem ortamını kurar. Madde 12, platformu doğrudan işlemin karşı tarafı haline getirir. Madde 13 ise bu üç katmanı dengeleyen son unsuru ekler: fiyat gözetimi.
Birinci fıkra, fiyat gözetiminin kurumsal yapısını tanımlar. Platform bünyesinde ayrı bir gözetim birimi oluşturulur ve bu birim risk yönetimi fonksiyonu ile entegre çalışır. Bu yapı, işlem akışını teknik ve aynı zamanda risk perspektifiyle izleyen sürekli bir kontrol mekanizması kurar. Piyasa hareketleri, emir davranışları ve fiyat değişimleri bu birim tarafından anlık olarak takip edilir.
İkinci fıkra, bu birimin neyi izlediğini ve nasıl hareket ettiğini ortaya koyar. Platform içinde gerçekleşen ve ekonomik gerekçeyle açıklanamayan işlemler tespit edilir. Emir yoğunluğu, fiyat sıçramaları, hacim anomalileri ve benzeri davranışlar analiz edilir. Bu analizler sonucunda elde edilen bulgular raporlanır ve üst yönetime iletilir. Platform, bu aşamada doğrudan müdahale edebilir; hesapları kısıtlayabilir, işlemleri durdurabilir veya pozisyonları kapatabilir. Aynı zamanda bu tür işlemler düzenleyici otoriteye bildirilir.
Bu yapı, piyasa diliyle “surveillance layer” olarak ifade edilen bir katman oluşturur. Emir akışı ve fiyat oluşumu tek merkezde gerçekleştiği için, anormal hareketlerin tespiti daha hızlı ve daha sistematik şekilde yapılır. Platform, yalnızca işlem ortamını kuran bir yapı olarak kalmaz; aynı zamanda piyasa davranışını sürekli izleyen ve yönlendiren bir kontrol noktası haline gelir.
Üçüncü fıkra, bu sistemin nasıl çalışacağını yazılı kurallara bağlar. Kullanılacak analiz araçları, izleme yöntemleri, müdahale eşikleri ve uygulanacak tedbirler önceden belirlenir. Bu durum, gözetim sürecinin standart hale gelmesini sağlar ve platform içindeki uygulamaların tutarlı şekilde yürütülmesine imkân tanır.
Dördüncü fıkra, fiyatın dış piyasalarda oluştuğu varlıklar için farklı bir yaklaşım getirir. Uluslararası piyasalarda yoğun şekilde işlem gören ve fiyatı global ölçekte belirlenen varlıklarda, platform içi gözetim mekanizmasının etkisi sınırlı kalır. Bu tür varlıklarda fiyat dinamiği, platform dışındaki likidite ve işlem hacmi tarafından belirlenir. Platform, bu durumda fiyatın ana kaynağı yerine, fiyatı takip eden bir yapı olarak çalışır.
Platform, emir akışını yöneten, işlem ortamını kuran ve gerektiğinde karşı taraf olan bir sistemin üzerine, sürekli çalışan bir gözetim katmanı ekler. Fiyat oluşumu, likidite akışı ve işlem davranışı bu katman tarafından izlenir. Piyasa disiplini, yalnızca kurallarla değil, anlık veri analizi ve müdahale kapasitesi ile sağlanır.
Bu yapı ile birlikte platform, üç temel fonksiyonu aynı anda yürütür: emir akışını toplar, likiditeyi yönetir ve fiyat hareketlerini denetler. Piyasa, bu üç fonksiyonun birlikte çalışmasıyla şekillenir.
III-35/B.2 sayılı Tebliğin 10 ila 13’üncü maddeleri, piyasa işleyişini doğrudan şekillendiren hükümler içerir. Platform, işlem akışının geçtiği yer, fiyatın oluştuğu alan ve likiditenin toplandığı merkez olarak konumlanır. Piyasa, bu yapı etrafında organize olur ve işlem dinamikleri platform üzerinden belirlenir.